



Ne manquez rien de
l'actualité immobilière.
Recevez directement les dernières actualités, tendances et informations essentielles du secteur immobilier.


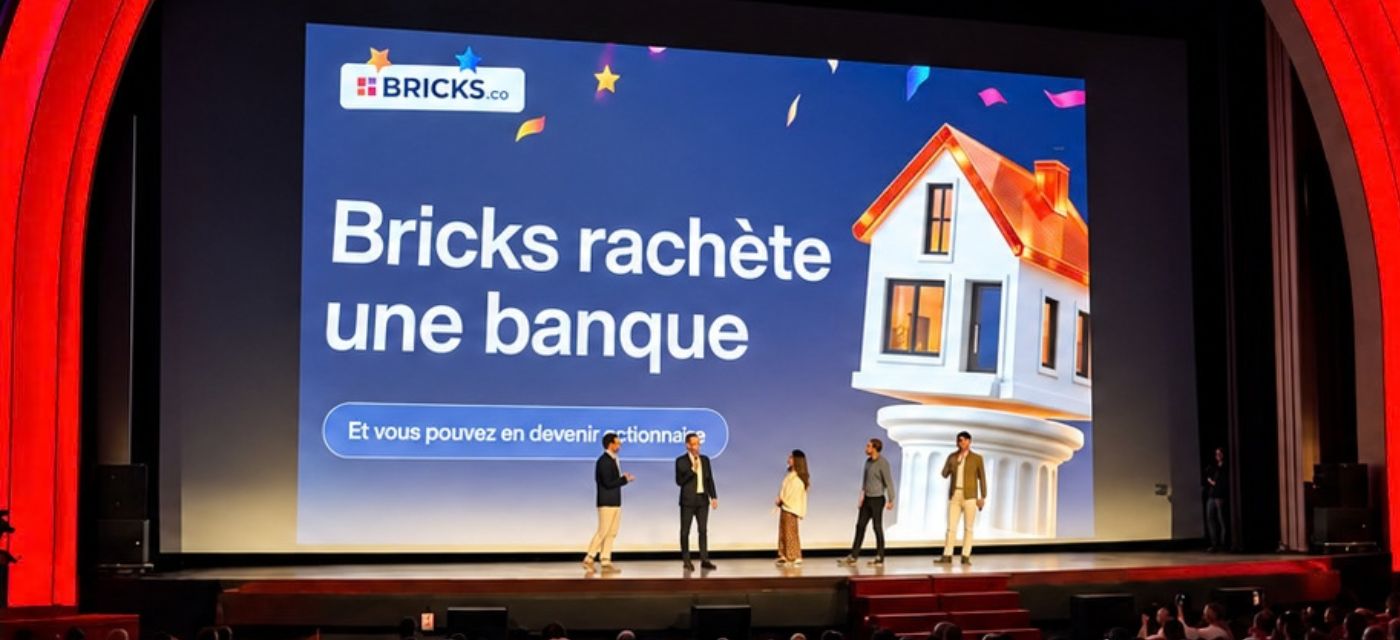
Une plateforme de financement participatif immobilier qui prend le contrôle d’une banque : l’opération sort de l’ordinaire. La fintech française Bricks.co a annoncé début octobre un accord en vue de l’acquisition d’Izola Bank, établissement basé à Malte. Derrière cette opération, encore soumise aux régulateurs, se dessine une ambition plus large : rapprocher investissement, épargne et financement immobilier au sein d’un même groupe.
La distinction est essentielle. Bricks.co n’est pas aujourd’hui propriétaire d’une banque opérationnellement intégrée à ses services. L’accord a été signé en septembre 2026 par Azure Financial Limited, société contrôlée par Groupe Bricks, puis présenté publiquement en France début octobre. Il porte sur l’acquisition des actions d’Izola Bank, sous réserve notamment de l’autorisation de la Malta Financial Services Authority (MFSA) et de la Banque centrale européenne.
Le montage prévoit également une injection de 2,8 millions d’euros dans le capital de la banque par souscription d’actions nouvelles. Cette somme ne doit pas être confondue avec le prix d’acquisition, qui n’a pas été rendu public. Selon les informations diffusées, la finalisation pourrait intervenir dans les douze mois. Le groupe Van Marcke, actionnaire historique, conserverait une participation indirecte minoritaire dans la structure acquéreuse.
Pour les professionnels de l’immobilier, ce dossier illustre une évolution stratégique : une entreprise née de la distribution numérique de produits d’investissement cherche désormais à accéder aux infrastructures bancaires elles-mêmes. Le projet est ambitieux, mais son exécution dépend de conditions réglementaires et financières importantes.
Bricks.co s’est fait connaître grâce à l’accès à des projets immobiliers à partir de montants modestes. Le groupe revendique, dans sa communication de septembre, plus de 755 000 membres et plus de 440 millions d’euros de projets financés. Ces chiffres sont déclaratifs : ils ne correspondent ni à un chiffre d’affaires ni à des dépôts bancaires.
Izola Bank apporte une activité bancaire existante, notamment dans l’épargne, le financement des entreprises et l’affacturage. L’objectif affiché consiste à combiner ces métiers avec les activités immobilières du groupe. À terme, cela pourrait ouvrir la voie à de nouvelles offres de financement ou de services financiers destinées aux investisseurs et aux opérateurs immobiliers.
Mais aucune offre bancaire immobilière nouvelle ne peut être présentée comme disponible à ce stade. Une autorisation d’acquisition ne se confond pas avec une commercialisation automatique de nouveaux produits. Il faudra notamment examiner la stratégie de crédit, les conditions d’éligibilité et les éventuels pays de distribution.
Bricks prépare parallèlement une levée de capitaux auprès de sa communauté, destinée notamment à soutenir son projet bancaire. Cette démarche constitue un financement de l’entreprise, distinct de ses opérations de financement participatif immobilier. Elle présente les risques propres à un investissement en actions, dont la perte en capital et l’absence de liquidité garantie.
L’intérêt de l’annonce dépasse le seul marché du crowdfunding. Les agences, promoteurs, marchands de biens et opérateurs immobiliers dépendent d’une chaîne de financement souvent fragmentée : banques, courtiers, investisseurs, plateformes et sociétés de gestion interviennent à différents moments du projet.
Si Bricks concrétise son acquisition et obtient les autorisations nécessaires, son positionnement pourrait évoluer vers une intégration plus forte de ces fonctions. Reste à démontrer que cette promesse se traduira par des offres compétitives, un traitement rigoureux du risque et des parcours adaptés aux acteurs immobiliers.
L’opération souligne aussi la montée en puissance des acteurs technologiques capables de se positionner au-delà de leur métier initial. Les frontières entre PropTech, fintech et banque deviennent plus poreuses.
Pour Flash Immo, le fait marquant n’est donc pas l’annonce d’une « nouvelle banque de l’immobilier » déjà ouverte : c’est la tentative, documentée et conditionnelle, d’une fintech française de prendre le contrôle d’un établissement bancaire européen. Le prochain véritable jalon sera l’autorisation des autorités de supervision, puis la réalisation effective de l’acquisition.
Sources : Bricks.co, La Tribune, Gestion de Fortune. Photo : Cédric O’Neill, fondateur de Bricks.co © Bricks.co.
Recevez directement les dernières actualités, tendances et informations essentielles du secteur immobilier.